分类: 新金融新闻 日期: 2026年9月23日
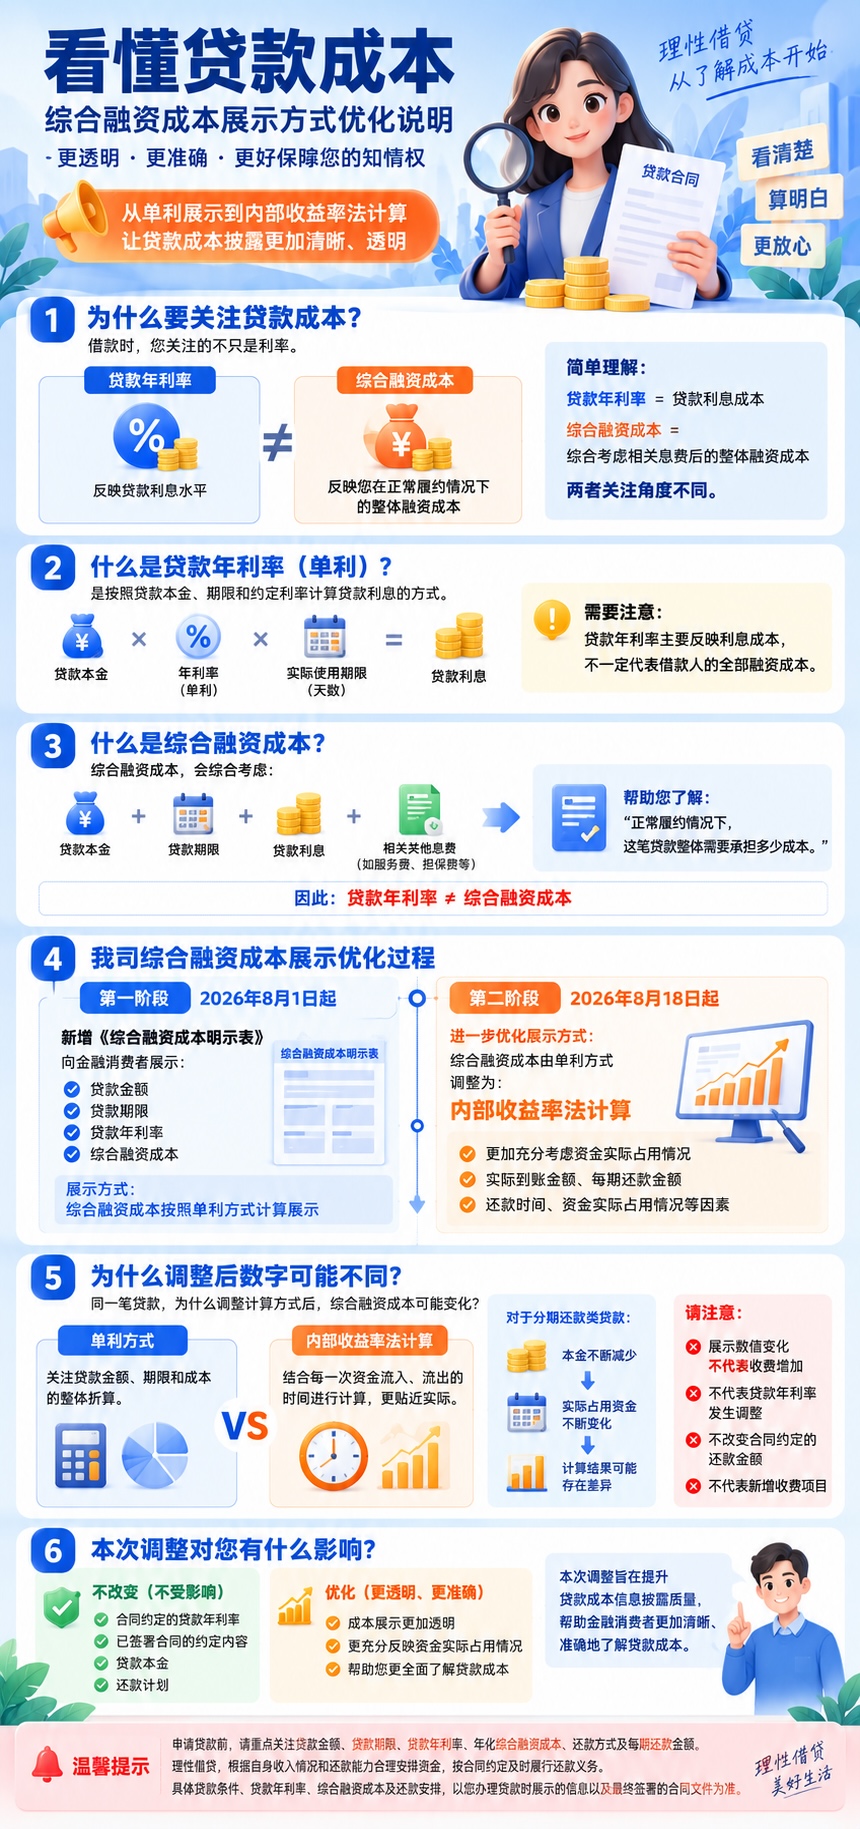
办理贷款时,您可能会看到“贷款年利率(单利)”和“年化综合融资成本”。这两个数字分别说明什么?为什么展示的数值可能不同?我们为您作简要说明。
自2026年8月1日起,我司在贷款办理环节提供综合融资成本明示表,集中展示贷款金额、期限、利率及相关费用等信息。自2026年8月18日起,我司进一步优化年化综合融资成本的计算和展示方式,帮助您更全面地了解贷款成本。
一、重要:我司新增年化综合融资成本展示
贷款年利率(单利)用于了解贷款利息的计收标准。实际利息还与计息本金、贷款使用时间及合同约定的计息规则有关。
年化综合融资成本用于了解正常履约情况下,由借款人承担的贷款利息及相关费用折算后的整体成本。除利息外,如贷款涉及按规定应计入的其他费用,也会纳入计算。
因此,两个数字所反映的内容和计算口径不同,展示数值可能存在差异。查看贷款成本时,建议结合综合融资成本明示表中的息费项目和还款安排一并了解。
二、为什么展示的数值可能变化?
内部收益率法会结合贷款发放、各期还款及相关息费发生的金额和时间,计算年化综合融资成本。对于分期还款的贷款,本金会随还款逐步减少,这些资金使用情况也会体现在计算中。
因此,在贷款合同约定、收费项目和还款安排均未变化的情况下,仅因计算和展示方式调整,年化综合融资成本的显示数值也可能与此前不同。本次展示方式优化本身不新增收费,也不改变合同约定的贷款利率或还款计划。
三、温馨提示:办理贷款时,重点看什么?
请在确认贷款前,请结合自身实际资金需求、收入和负债情况,认真阅读贷款合同、综合融资成本明示表和还款计划,重点关注:
1)贷款金额、期限及还款方式;
2)贷款利率、各项息费及其收取主体;
3)正常履约情况下的年化综合融资成本;
4)每期还款金额,以及逾期等情形下可能产生的费用。
理性借贷,合理评估还款能力,并按照合同约定及时履行还款义务。
如您对贷款年利率、综合融资成本或还款计划存在疑问,可通过我司官方渠道进行咨询。
我司将持续做好贷款成本信息展示,帮助您明明白白了解贷款、合理评估还款能力。具体贷款条件、息费和还款安排,以您办理时展示并确认的综合融资成本明示表、贷款合同及相关文件为准。
温馨提示:以上内容仅为信息传播之需要,不作为出借参考,网贷有风险,出借需谨慎!
文章链接:www.wiseloan.cn/newsdetail/28236 (转载时请注明本文出处及文章链接)
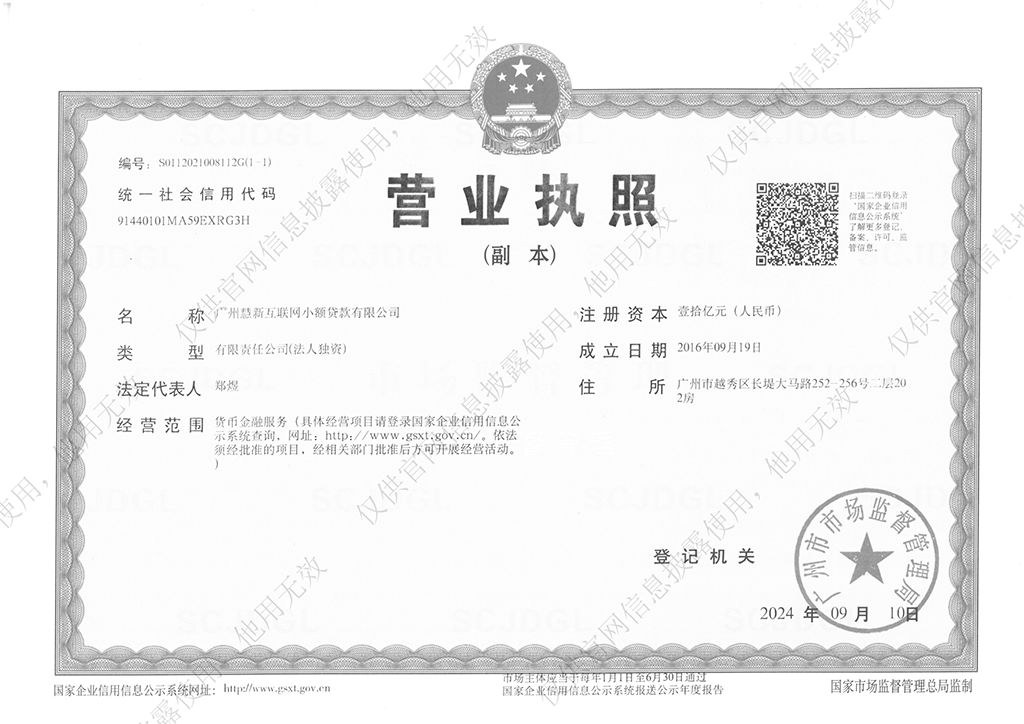
广州慧新互联网小额贷款有限公司
 粤公网安备44010402002155号 粤ICP备16101076号
Copyright © 2020www.wiseloan.cn All Rights Reserved
